1. Отделяем потребность в деньгах от риска их потерять
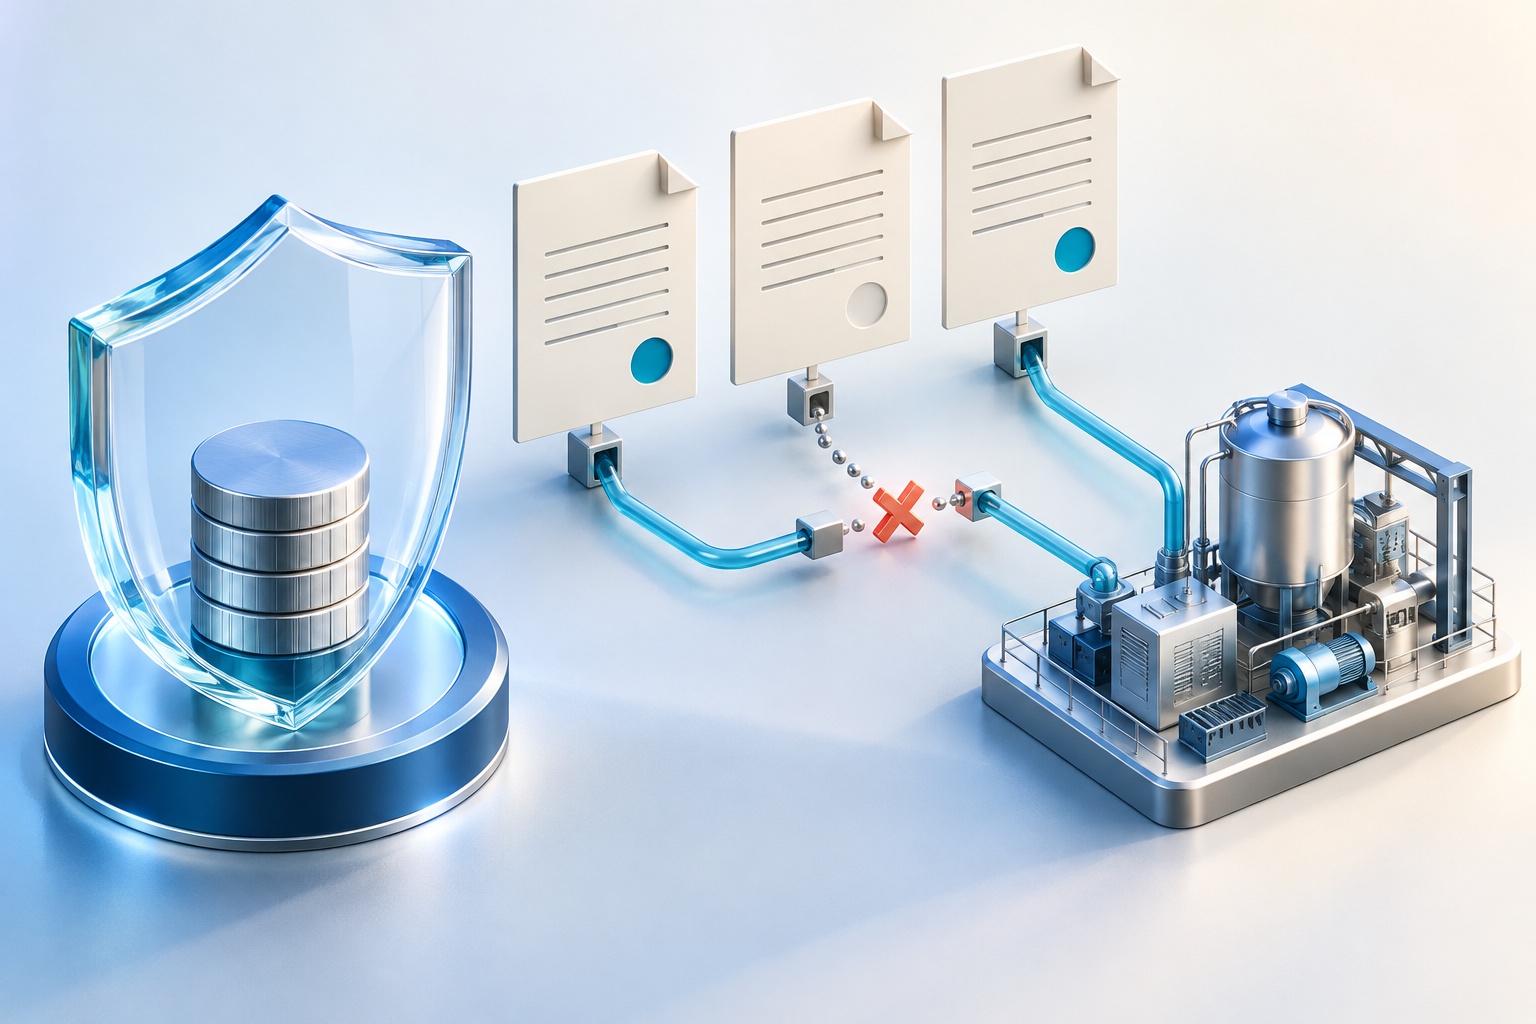
Начнём с фактической картины: продавцу нужны средства для подготовки заказа, а заказчику — результат к определённому моменту. Предварительная оплата помогает запустить изготовление или закупку необходимых деталей, но переносит часть финансового риска на покупателя. Пока товар не принят, деньги уже находятся у другой стороны, а встречное предоставление ещё предстоит получить. Мы предлагаем обсуждать этот разрыв отдельно от цены, качества и технических характеристик оборудования. Так участникам переговоров проще определить, какое обязательство необходимо подкрепить банковским инструментом.
Наша первая задача — не выбрать красивое название обеспечения, а сформулировать защищаемый интерес понятным деловым языком. Покупатель хочет понимать, как получить деньги обратно, если у продавца возникнет обязанность их возвратить и он её не исполнит. Поставщик, в свою очередь, должен видеть пределы своей ответственности и условия обращения к банку. Ни одной стороне не полезна конструкция, которую участники понимают по-разному уже при подписании документов. Поэтому мы начинаем обсуждение с событий и денежных обязательств, а не с банковского тарифа.
Представим предприятие, которое приобретает производственную линию и финансирует подготовку заказа заранее. Продавец планирует использовать поступление для закупки узлов, а покупатель рассчитывает смонтировать оборудование к старту производства. Если поставка сорвётся, одного обещания завершить работу позже может оказаться недостаточно для защиты интересов покупателя. Но и сама банковская гарантия не заменит оборудование, не организует монтаж и не устранит последствия задержки проекта. Мы рассматриваем её как отдельный механизм денежной защиты, возможности которого необходимо установить по документу.
2. Разбираем роли и проверяем, что именно обеспечивает банк
В банковских документах мы встретим специальные обозначения участников, поэтому сразу переведём их на язык сделки. Принципалом будет поставщик, который обращается за выдачей обеспечения, а бенефициаром — покупатель, в интересах которого оно оформляется. Гарантом выступает банк, принимающий собственное обязательство на предусмотренных документом условиях. Эта схема объясняет, почему договорённости продавца с покупателем нельзя автоматически считать обещаниями банка. Мы проверяем банковский текст самостоятельно, даже когда коммерческий договор подробно описывает желаемую защиту и уже согласован обеими сторонами.
Следующий вопрос звучит так: за какое нарушение и в отношении какого денежного обязательства предусмотрена выплата? Документ может относиться к исполнению сделки в целом либо к возврату ранее перечисленного финансирования, но одного заголовка для вывода недостаточно. Мы ищем описание обеспечиваемого обязательства, основания обращения и предела ответственности гаранта. Если в тексте говорится о другом риске, упоминание гарантии в коммерческом договоре ситуацию не исправит. На этом этапе полезно попросить участников переговоров объяснить назначение обеспечения своими словами и сопоставить ответы с проектом.
Правовые ориентиры нашего разбора — статьи 368, 373 и 374 ГК РФ, регулирующие соответствующие вопросы независимой гарантии. Мы обращаемся к ним при проверке содержания, начала действия и порядка предъявления требования, а не подменяем их описанием банковской услуги. При этом наличие ссылки на закон не делает конкретный документ подходящим для любой поставки. Его условия всё равно необходимо сопоставлять с обязательствами участников и фактическим движением денег. Если проект вызывает спор о правовом смысле отдельных положений, мы рекомендуем разрешить его до оформления обеспечения и проведения платежа.
3. Собираем единую модель сделки вместо разрозненных файлов
Теперь мы собираем рабочий комплект: коммерческие условия, описание приобретаемого оборудования, план исполнения и порядок финансирования. Отдельно добавляем положения о зачёте предварительной оплаты и проект банковского обязательства, чтобы не искать ключевые сведения в переписке. Наша цель — увидеть одну и ту же сделку одновременно глазами покупателя, продавца и гаранта. Если каждый участник работает только со своим файлом, противоречия легко обнаруживаются слишком поздно. Например, договор уже предусматривает поэтапную приёмку, тогда как банковский проект никак не учитывает изменение объёма неотработанной предоплаты.
Для анализа мы используем рабочую матрицу с вопросами, а не просто перечень вложений к письму. По каждой теме записываем коммерческую договорённость, положение банковского проекта, подтверждающий факт документ и ответственную сторону. Темами станут размер защиты, условия её начала, прекращение действия, основания обращения, необходимые приложения и возможное сокращение покрытия. Такая форма помогает заметить не только прямое противоречие, но и отсутствие нужного условия. Если соответствующая ячейка остаётся пустой, мы выясняем причину, а не предполагаем, что банк позднее применит удобное участникам толкование.
После составления матрицы мы проводим короткую проверку на связность: сможет ли сторонний специалист восстановить логику сделки без устных пояснений менеджера? Он должен понять, когда перечисляются средства, как они засчитываются и при каких обстоятельствах возникает обязанность вернуть остаток. Затем из банковского документа должно быть видно, каким образом защищается именно это обязательство. Неясность хотя бы одного перехода превращаем в конкретный вопрос для согласования, а не оставляем общей пометкой о рисках. Только после устранения существенных расхождений имеет смысл переходить к окончательному оформлению документов.
4. Считаем не цену оборудования, а защищаемую предоплату
При финансовой проверке мы отдельно рассматриваем стоимость заказа, размер предварительного платежа и часть этого платежа, которая ещё не зачтена. Эти показатели могут изменяться по-разному, поэтому использовать один из них вместо другого без проверки нельзя. Для начала устанавливаем, какая сумма перечисляется до исполнения и каким способом она будет учтена при расчётах. Затем изучаем предусмотренный договором момент зачёта: он должен быть понятен сторонам и подтверждаться согласованными документами. После этого сравниваем получившуюся модель с размером банковского покрытия либо с правилами определения такого размера.
Возьмём пример без условных денежных величин: оборудование поступает несколькими частями, а покупатель принимает их по мере готовности. Сам факт появления первой партии на складе ещё не объясняет, какая доля предварительной оплаты считается погашенной поставкой. Это зависит от согласованного порядка расчётов и зачёта, а не от визуальной оценки объёма доставленного товара. Мы сначала применяем договорный механизм к конкретной приёмке и лишь затем определяем оставшуюся неотработанную сумму. Такой подход особенно важен, когда стоимость отдельных частей оборудования неодинакова или платежи распределены неравномерно.
Отдельной строкой мы проверяем возможность сокращения обязательства гаранта: она предусмотрена пунктом 4 статьи 368 ГК РФ. Однако из этого не следует, что любое частичное исполнение само по себе уменьшает банковское покрытие. Необходимо найти предусмотренное событие, способ подтверждения и порядок определения нового предела ответственности непосредственно в гарантийных условиях. Если договорный зачёт и банковское уменьшение привязаны к разным обстоятельствам, разбираем последствия такого расхождения для обеих сторон. Наша практическая цель — исключить ситуацию, когда деньги ещё требуют защиты, а предусмотренное покрытие уже сократилось.
5. Проверяем начало защиты через последовательность действий
Получить документ и получить действующее обеспечение — не всегда одно и то же, поэтому мы отдельно исследуем момент начала защиты. Статья 373 ГК РФ по общему правилу связывает действие гарантии с её отправкой либо передачей гарантом. Вместе с тем банковский текст может устанавливать другое условие, которое потребуется учитывать при организации платежа. Мы не ограничиваемся проверкой даты оформления, а выясняем, какое событие запускает обязательство банка в конкретном случае. Затем сопоставляем это событие с запланированным перечислением средств поставщику и оцениваем, не появляется ли временной разрыв.
Покупателю мы предлагаем задать практический вопрос: на каком основании можно считать защиту действующей непосредственно перед оплатой? Поставщику — проверить, должен ли он предварительно совершить какое-либо действие или передать определённые сведения для выполнения согласованного условия. Если участие требуется от нескольких лиц, распределяем ответственность и устанавливаем понятную последовательность обмена документами. Особенно внимательно разбираем положения, которые отсылают к обстоятельствам за пределами самого банковского текста. Неясная ссылка на будущее подтверждение неудобна обеим сторонам, потому что оставляет неопределённость именно в момент движения денег.
После согласования мы превращаем эту проверку в короткий внутренний регламент, доступный сотруднику, который готовит платёж. В нём указываем, какой документ изучается, какое условие начала действия найдено и кто подтверждает его выполнение. Это не замена юридическому анализу, а способ не потерять его выводы при передаче сделки в бухгалтерию. Если перед оплатой обнаруживается отличающееся условие, возвращаем вопрос ответственным за договор и банковский документ. Мы не предлагаем закрывать несоответствие устным обещанием исправить обеспечение позднее, когда финансирование уже уйдёт другой стороне.
6. Строим календарь от возможного обращения к банку
При проверке продолжительности обеспечения мы начинаем не с даты поставки, а с предполагаемого порядка защиты при нарушении. Представляем, что исполнение не состоялось, и восстанавливаем предусмотренные договором действия покупателя шаг за шагом. Нужно понять, какое обстоятельство порождает обязанность продавца вернуть полученные средства и когда эта обязанность должна быть исполнена. Затем учитываем подготовку обращения к гаранту и передачу необходимых приложений выбранным способом. Такой обратный расчёт помогает увидеть, оставляет ли банковский документ реальную возможность воспользоваться согласованным механизмом, а не только формально существует до определённой даты.
Задержку отгрузки мы не приравниваем без проверки к уже наступившему денежному долгу по возврату финансирования. Между этими событиями договор может предусматривать дополнительные действия и сроки, которые влияют на возможность обращения. Например, покупателю может потребоваться направить предусмотренное договором уведомление, прежде чем оценивать дальнейшие последствия нарушения. Мы проверяем только те шаги, которые действительно следуют из условий конкретной сделки, не добавляя универсальную процедуру. Для каждого шага фиксируем основание, исполнителя и подтверждение, чтобы календарь не строился на предположении о мгновенном возникновении всех необходимых обстоятельств.
По статье 374 ГК РФ предъявление требования должно состояться в пределах периода действия гарантии. Поэтому одинаковая конечная дата для поставки и банковского обеспечения требует внимательного разбора: времени на предусмотренную процедуру может не остаться. Мы не назначаем всем сделкам одинаковый дополнительный период, потому что договорные механизмы и способы обращения различаются. Вместо этого согласовываем продолжительность защиты с учётом всей цепочки юридически значимых действий и подготовки документов. Если выявленного времени недостаточно, обсуждаем изменение условий заранее, а не рассчитываем восстановить утраченную возможность одним объяснением причин задержки.
7. Репетируем обращение до того, как возникнет спор
Самая полезная проверка банковского проекта — попытаться подготовить обращение по нему ещё на стадии согласования. Мы выбираем предусмотренный документами сценарий нарушения и устанавливаем, какое именно обстоятельство потребуется описать гаранту. Затем открываем перечень приложений и проверяем, откуда покупатель получит каждое из них при таком развитии событий. Эта репетиция быстро показывает разницу между внешне убедительным обеспечением и практически доступной процедурой. Если для подготовки пакета приходится придумывать отсутствующий документ или рассчитывать на неопределённую помощь другой стороны, возвращаем соответствующее положение на обсуждение.
Особое внимание мы уделяем приложениям, оформление которых зависит от поставщика, уже находящегося в конфликте с покупателем. Само наличие такого требования не позволяет без анализа объявить гарантию недействительной или обещать возможность его проигнорировать. Но оно создаёт практический вопрос: сможет ли бенефициар выполнить предусмотренную процедуру без добровольного содействия контрагента? Мы обсуждаем этот риск с банком и юристом до выдачи документа и ищем согласованную, выполнимую конструкцию. Покупателю важно понимать реальные условия доступа к выплате, а поставщику — заранее знать, какие обстоятельства будут подтверждаться при обращении.
Далее мы проверяем канал передачи, данные получателя, требования к оформлению и состав направляемого комплекта. Нельзя считать, что любое письмо в банк автоматически станет надлежащим обращением по конкретной гарантии. Также не стоит ожидать перечисления денег только потому, что продавец нарушил срок: банковская процедура требует выполнения предусмотренных условий. Мы сопоставляем описание нарушения в коммерческих документах с тем основанием, которое указано для выплаты. Если эти описания относятся к разным событиям, устранение расхождения становится самостоятельной задачей переговоров, а не редакционной правкой без существенного значения.
8. Проводим контроль перед платежом и после частичного исполнения
Завершая подготовку, мы повторно проверяем уже оформленное банковское обеспечение, а не ограничиваемся ранее согласованным проектом. Предмет сравнения — защищаемое обязательство, размер покрытия, начало и завершение действия, порядок обращения и условия возможного уменьшения. В переписке стороны могли прийти к одной конструкции, а итоговый документ способен содержать отличающиеся положения. Поэтому сотруднику, разрешающему оплату, нужен результат проверки выданного текста, а не сообщение о том, что вопросы когда-то обсуждались. При существенном несоответствии мы сначала выносим проблему на согласование и определяем необходимые действия, не объявляя сделку защищённой автоматически.
После перечисления средств работа с обеспечением не заканчивается, поскольку поставка и расчёты продолжают изменять финансовую картину. Мы отслеживаем приёмку, договорный зачёт, оставшуюся неотработанную предоплату и предусмотренные изменения банковского покрытия. Если участники обсуждают перенос исполнения или новую схему поставки, снова сопоставляем её с действующим обеспечением. Изменение договорённостей покупателя и продавца нельзя без проверки считать соответствующим изменением банковского обязательства. Такая дисциплина позволяет своевременно обнаружить разрыв между обновлённой коммерческой моделью и документом, который продолжает действовать на прежних условиях.
Главный результат урока — умение проверить всю конструкцию сделки, а не просто найти в папке гарантийный документ. Мы считаем проверку содержательной, когда понятны защищаемые деньги, основание возврата, доступная процедура обращения и временные границы защиты. При этом даже подробная подготовка не даёт обещания выплаты при любых обстоятельствах и не устраняет необходимость соблюдать согласованные условия. Она помогает участникам осознанно распределить риски и вовремя устранить обнаруженные противоречия законным способом. Перед оплатой полезно ещё раз задать простой вопрос: сможем ли мы документально объяснить каждый переход от перечисления аванса до возможного обращения к банку?